Бесконтактная оплата картой: факторы стабильности и надежности транзакций
Бесконтактная оплата картой зависит сразу от двух уровней: радиосвязи между картой и терминалом и платежной проверки, которую выполняет чип. Первый уровень передает данные на расстоянии нескольких сантиметров.
Надежда Стрельцова·Обновлено: 30 октября 2026 г.·9 мин
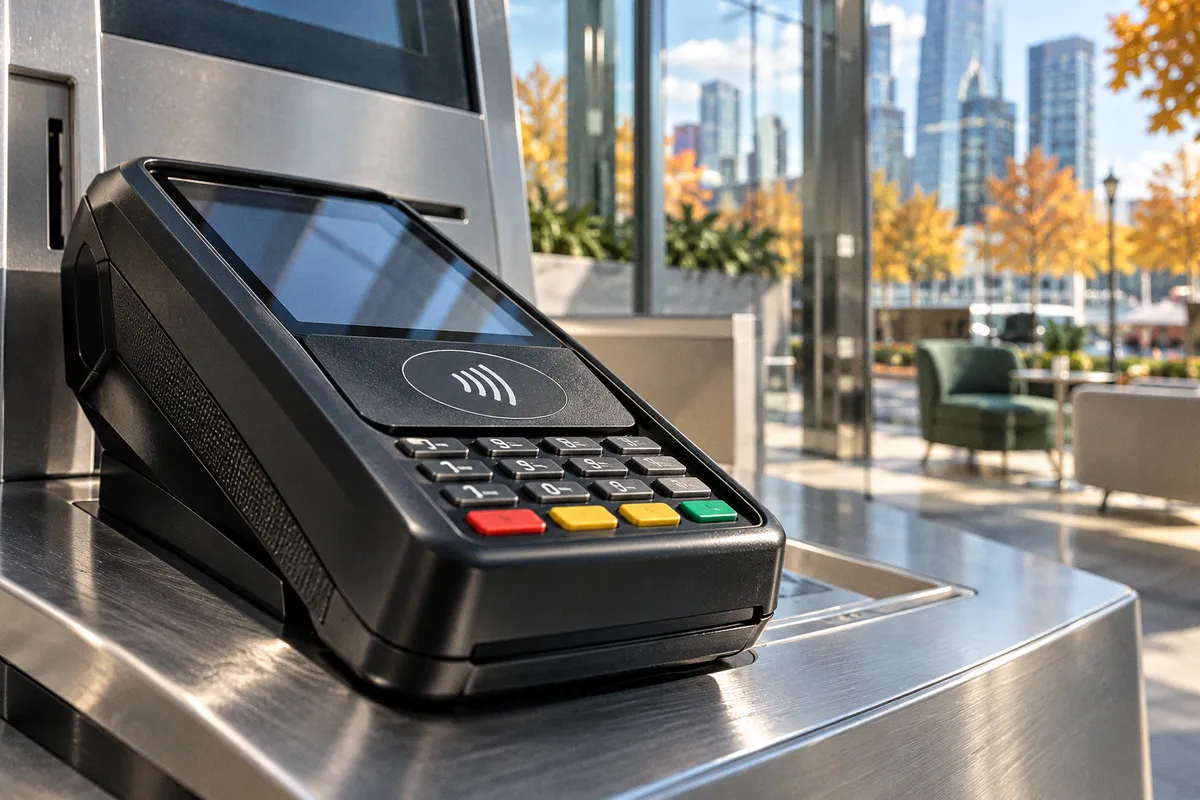
Второй формирует для покупки одноразовую криптограмму. Если один из этапов не проходит, терминал может отказать в операции, запросить вставить карту или предложить повторить попытку.
Внешне транзакция занимает секунды, однако за это время устройство должно установить связь, прочитать данные чипа и провести проверку по правилам платежной системы. Поэтому стабильность зависит не только от исправности карты. Значение имеют положение карты у считывателя, состояние антенны, настройки терминала и лимиты, заданные участниками платежной цепочки.
Радиосвязь: что происходит на расстоянии нескольких сантиметров
Бесконтактные банковские карты используют радиоинтерфейс, соответствующий стандарту ISO/IEC 14443. NFC работает на частоте около 13,56 МГц. Антенна терминала создает поле, которое активирует пассивный модуль карты: отдельный источник питания ему не требуется. Для обмена данными используется энергия поля считывателя.
Практическая дистанция взаимодействия невелика и обычно составляет несколько сантиметров. В материалах по стандартам указывается диапазон до 4–10 см; фактическое расстояние зависит от конструкции антенн и мощности поля. Карта, приложенная к считывателю, получает энергию и отвечает терминалу. Когда карту отводят, связь прекращается.
Для профиля NFC-A характерна передача данных со скоростью порядка 106 Кбит/с. Для покупки этого достаточно: терминалу нужно обменяться с чипом ограниченным набором данных, а не передавать большой файл. При этом скорость обмена сама по себе не определяет надежность. На практике помехой становится слабая или нестабильная связь между антеннами.
Стандарт описывает радиоинтерфейс, но не устанавливает для всех терминалов одинаковую геометрию считывания. Устройства различаются по размерам антенны, ее размещению и мощности поля. Поэтому один терминал быстро реагирует на карту, а другой требует точнее найти область считывания. Это не обязательно означает, что карта неисправна.
Если операция не проходит, последовательность действий имеет значение:
1. Поднести одну карту к считывателю и задержать ее на короткое время, пока терминал не подтвердит чтение.
2. Не перемещать карту между несколькими зонами терминала во время обмена.
3. Если карта находится в кошельке, вынуть ее: соседние карты могут мешать считыванию или вызывать конфликт выбора.
4. При повторном отказе воспользоваться чипом и ПИН-кодом либо другим способом оплаты, а затем проверить карту в другом терминале.
Постоянно прикладывать карту к считывателю с разных сторон неэффективно. Терминал может не успеть завершить один обмен, прежде чем начнется следующий. В результате интерфейс покажет отказ или предложит повторить операцию, хотя проблема связана с процедурой чтения, а не с балансом или блокировкой карты.
Радиус в несколько сантиметров сокращает вероятность случайного считывания, но сам по себе не отвечает за безопасность платежа. Ключевая проверка происходит на уровне чипа и платежного протокола.
EMV Contactless: почему перехваченные данные не равны копии карты
ISO/IEC 14443 описывает радиосвязь. Платежную логику задает EMV Contactless. Это разные уровни одной операции, и смешивать их нельзя: наличие NFC-соединения еще не означает, что платеж одобрен.
При оплате чип участвует в формировании динамической криптограммы. Для конкретной транзакции она уникальна, поэтому перехваченный набор платежных данных нельзя просто повторно предъявить как готовую копию операции. Терминал и платежная инфраструктура обрабатывают данные в соответствии с правилами EMV, а банк-эмитент принимает решение об авторизации с учетом параметров операции и собственных проверок.
Именно здесь находится важное ограничение распространенного сценария угрозы, связанного с «считывателем из кармана». Радиосигнал можно попытаться обнаружить, но это не означает, что злоумышленник получает возможность клонировать карту или провести повторную покупку по перехваченным данным. EMV-чип не передает платеж как статическую полосу, которую достаточно скопировать и воспроизвести.
Это не делает любой бесконтактный платеж безрисковым. Защита платежного чипа не предотвращает социальную инженерию, фишинг, компрометацию учетной записи или передачу кода подтверждения самим владельцем. Эти векторы атаки находятся за пределами радиоинтерфейса. Если мошенник убеждает человека подтвердить перевод в банковском приложении, близость терминала и криптография NFC к такой операции отношения не имеют.
При разборе спорной операции следует разделять три обстоятельства:
- была ли физически предъявлена карта или использовано платежное устройство;
- прошла ли авторизация у банка-эмитента и каким способом она подтверждалась;
- относится ли операция к покупке у торговой точки или к переводу, который клиент подтвердил самостоятельно.
Это разделение важно и для обращения в банк, и для последующего оспаривания. Чарджбэк применим не ко всякому спору и не заменяет расследование операции банком. Если платеж проведен через терминал, нужно зафиксировать дату, сумму, место покупки и сведения из выписки. Если обнаружена операция, которую владелец не совершал, карту следует заблокировать через официальный канал банка и сообщить о ней как можно быстрее.
Почему терминал отказывает при исправной карте
Эквайринговый терминал выполняет несколько задач: обнаруживает карту, устанавливает связь с чипом, получает данные операции и передает запрос в платежную инфраструктуру. Отказ может возникнуть на любом этапе. Сообщение на экране не всегда раскрывает точную причину, поэтому полезно различать технический сбой чтения и отказ авторизации.
При сбое чтения терминал может не обнаружить карту или попросить приложить ее снова. Возможные причины — неудачное положение карты, повреждение антенны или помеха от нескольких карт рядом. При отказе авторизации связь могла пройти штатно, но банк не одобрил платеж. Тогда следует проверить баланс, ограничения по карте и уведомления в приложении. Окончательную причину отказа может сообщить банк.
Кратковременный сбой сети торговой точки или процессинга тоже способен прервать операцию. В такой ситуации важно не повторять оплату автоматически, если терминал уже показал списание или продавец не уверен в результате. Сначала нужно проверить уведомление и историю операций. Иначе можно получить повторную попытку списания, а затем разбираться с двумя операциями.
Отдельный случай — несколько бесконтактных карт в одном кошельке. Терминал может обнаружить более одного платежного инструмента и не понять, какой из них использовать. Это не свидетельствует о компрометации. Достаточно вынуть нужную карту и приложить ее отдельно. Если проблема повторяется с одной и той же картой в разных местах, следует обратиться в банк для проверки и перевыпуска.
Для телефона действуют сходные принципы радиосвязи, но добавляется программный уровень: устройство должно быть разблокировано или подготовлено к оплате согласно настройкам кошелька, а выбранная карта — активна. Платежный сервис может использовать токен вместо номера физической карты. Токенизация уменьшает передачу исходных карточных реквизитов в конкретном сценарии, однако не отменяет проверку со стороны банка и защиту самого телефона. Потерянное устройство нужно блокировать через сервис производителя и уведомить банк, если платежные инструменты на нем были активированы.
Лимиты без ПИН-кода: почему сумма зависит от терминала
Для бесконтактных покупок предусмотрены пороги, после которых терминал запрашивает ПИН-код или дополнительное подтверждение. Они снижают риск использования потерянной карты для серии мелких покупок, но не образуют единого гарантированного значения для всех торговых точек.
Для карт «Мир» и платежных стикеров НСПК установлен лимит до 3000 рублей на разовую операцию без ввода ПИН-кода. При этом конкретный банк-эквайер может сохранить на терминале предел 1000 рублей. Поэтому покупка выше 1000 рублей может запросить ПИН-код, даже если лимит платежной системы допускает операцию без него.
| Уровень настройки | Что определяет | Практическое следствие |
|---|---|---|
| Платежная система | Общие правила бесконтактной операции и предел для сценария оплаты без ПИН-кода | Для «Мир» указан порог до 3000 рублей |
| Банк-эквайер | Настройки обслуживания терминала торговой точки | На конкретном терминале может действовать предел 1000 рублей |
| Банк-эмитент | Проверки по карте и ограничения, связанные с безопасностью | Может потребоваться дополнительная проверка или подтверждение |
Лимит без ПИН-кода относится к отдельной операции, но безопасность не сводится к одной сумме. Банки могут применять внутренние проверки, в том числе учитывать последовательность и частоту операций. Точные параметры таких механизмов для конкретных эмитентов не являются едиными публичными значениями, поэтому нельзя обещать, что одинаковый набор платежей всегда приведет к одинаковому запросу ПИН-кода.
Если терминал запросил ПИН-код, это само по себе не говорит о подозрительной активности. Запрос может быть следствием суммы, настроек эквайера или проверки со стороны банка. Вводить код следует только на штатном терминале, прикрывая клавиатуру от постороннего обзора. Если устройство выглядит модифицированным или продавец просит назвать код вслух, операцию нужно прекратить и выбрать другой способ оплаты.
NFC, QR-код и безопасность платежного сценария
NFC-оплата и QR-платеж — разные способы инициировать операцию. В первом случае телефон или карта устанавливают радиосвязь с терминалом. Во втором камера или приложение считывает изображение, после чего пользователь обычно проверяет реквизиты и подтверждает платеж в приложении. У QR-кода нет того же радиуса считывания, что у NFC, однако риск смещается к подмене изображения, фишинговой странице или неверно указанному получателю.
Это различие важно для расследования инцидента. При бесконтактной оплате проверяют карту, терминал и авторизацию. При QR-платеже отдельно устанавливают, какой код был отсканирован, куда вело приложение и какие реквизиты отобразились перед подтверждением. Универсальная рекомендация «проверить NFC» не помогает, если операция была подтверждена через ссылку или QR-код.
Коды применяются и вне платежей: например, для идентификации и прослеживаемости продукции. В производственных процессах отдельно рассматривают внедрение GS1 2D-кодов для прослеживаемости стройматериалов. Такой код решает задачу маркировки и учета, а не проведения банковской транзакции. Внешне похожий квадратный рисунок не определяет, куда именно ведет код и какое действие ожидает пользователя.
При оплате по QR следует сверять получателя, сумму и назначение платежа непосредственно в банковском приложении до подтверждения. Если экран показывает перевод физическому лицу, а на кассе заявлена покупка у торговой точки, сценарий требует остановки и уточнения. После подтверждения платежа возможности возврата могут отличаться от процедур по карточной покупке, поэтому способ операции нужно установить до спора с получателем.
Что делать при спорной или неудачной операции
При сбое сначала определяют, был ли платеж завершен. Не следует ориентироваться только на слова продавца или сообщение терминала: проверьте банковское приложение, уведомления и выписку. Если операция отображается как ожидающая обработки, дождитесь обновления статуса или свяжитесь с банком. Повторная оплата до выяснения результата создает риск дубля.
Если списание прошло, но покупка не состоялась, сохраните чек, сведения о торговой точке и подтверждение операции. Обратитесь к продавцу, затем при необходимости в банк. Если списание незнакомое, заблокируйте карту и зарегистрируйте обращение, указав, что операция не санкционирована. Не сообщайте сотруднику, который позвонил первым, полный номер карты, коды из СМС или данные для входа. Для связи используйте номер на карте или официальный канал в приложении.
При подозрении на фишинг важно отдельно отозвать доступ к учетной записи, сменить пароль и завершить неизвестные сеансы, если банк предоставляет такую функцию. Если человек сам подтвердил перевод под давлением злоумышленника, это следует прямо указать банку. Механизм оспаривания будет зависеть от типа операции и обстоятельств подтверждения; обещать возврат только на основании факта мошенничества нельзя.
Надежность бесконтактной оплаты складывается из корректного радиосоединения, динамической криптографии, настроек эквайринга и поведения владельца карты при подтверждении операции. Понимание этих уровней помогает отличить обычный запрос ПИН-кода от технического отказа, а спорное списание — от попытки социального инженерного воздействия. Для практической защиты достаточно действовать по фактам: проверять статус платежа, не повторять операцию вслепую и немедленно сообщать банку о незнакомых списаниях.