Бесконтактная оплата банков: стикеры против NFC-карт
Платёжный стикер и бесконтактная карта используют одну технологию: NFC-чип передаёт данные при поднесении к считывателю. Поэтому скорость оплаты у них определяется прежде всего терминалом и тем, насколько корректно считывается чип.
Надежда Стрельцова·Обновлено: 17 ноября 2026 г.·9 мин
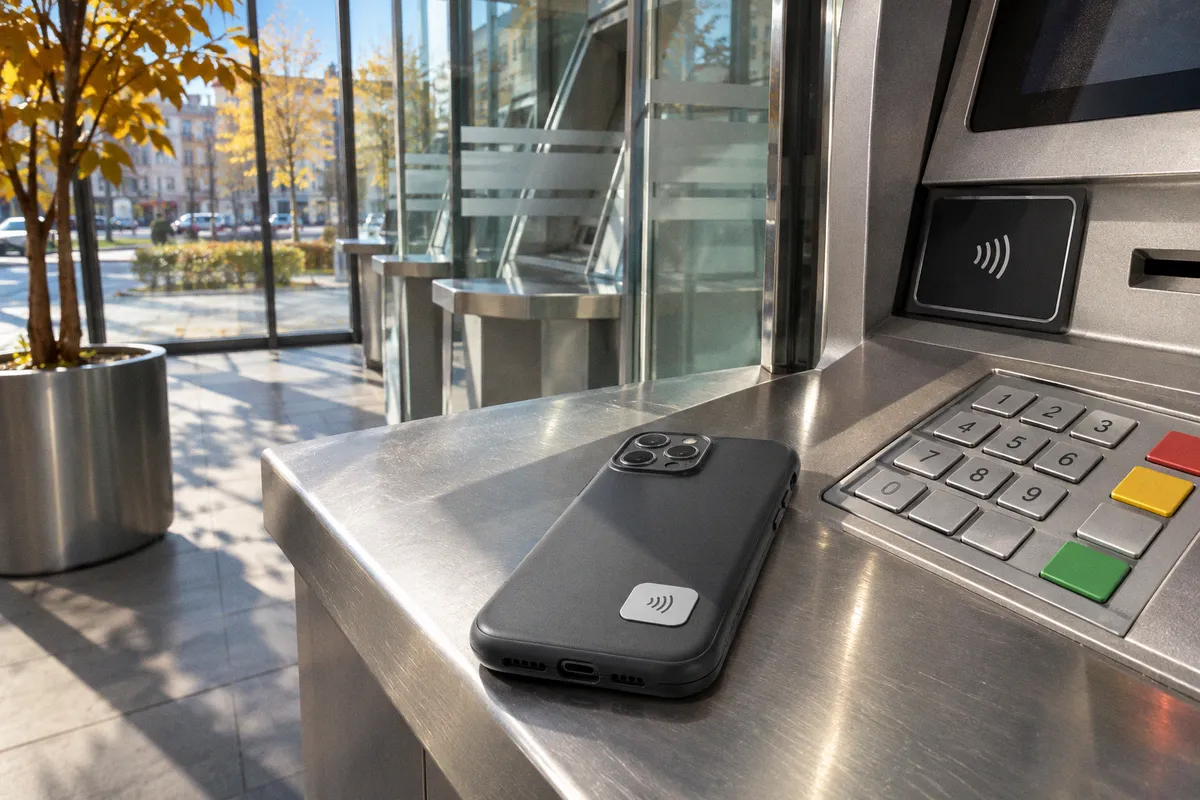
Практическое различие возникает в другом месте: карту обычно достают из кошелька, а стикер закрепляют на телефоне или другом предмете.
Удобство стикера зависит от расположения и настроек устройства. В частности, встроенный NFC телефона может мешать оплате наклеенным чипом, а банковские инструкции иногда рекомендуют размещать стикер в определённой части корпуса. Это не универсальный сценарий для всех моделей: выпуск, лимиты, доступные операции и порядок блокировки задаёт конкретный банк. Поэтому выбирать между банковской картой и платёжным стикером стоит с учётом не только способа прикладывания, но и условий обслуживания.
Как проходит оплата: общий принцип NFC и различия в использовании
Для бесконтактной оплаты стикером нужен терминал с поддержкой NFC. Клиент подносит к нему стикер, терминал считывает данные, после чего платёж проходит по правилам карты и счёта, к которому привязан инструмент. В этом смысле процесс похож на оплату бесконтактной картой: оба инструмента передают данные на коротком расстоянии.
Технология NFC рассчитана на близкое взаимодействие устройств. В материалах о стикерах указывается расстояние до 10 см, однако это не означает, что терминал обязательно считает чип на такой дистанции: фактическое считывание зависит от положения стикера, конструкции устройства и считывателя. На кассе его обычно подносят непосредственно к зоне NFC-антенны терминала.
Различия проявляются в движении и подготовке к оплате. Карту нужно вынуть из кошелька или держателя. Стикер уже находится на поверхности, которую клиент подносит к терминалу: чаще всего это телефон, но его можно закрепить и на другом предмете. Если телефон всегда под рукой, такой способ сокращает число действий. Если стикер наклеен на предмет, который редко носят с собой, преимущество исчезает.
| Параметр | NFC-карта | Платёжный стикер |
|---|---|---|
| Принцип оплаты | Бесконтактное считывание терминалом с NFC | Бесконтактное считывание терминалом с NFC |
| Где находится инструмент | В кошельке, держателе или руке | На телефоне либо другом предмете |
| Что влияет на считывание | Положение карты у зоны NFC терминала | Положение стикера, его соседство с другими чипами и конструкция телефона |
| С чем связан платёж | Со счётом и условиями карты | Обычно со счётом карты; конкретную привязку определяет банк |
| ПИН-код и лимиты | Задаются условиями банка и платёжного инструмента | Также зависят от банка и настроек конкретного продукта |
| Дополнительные операции | Определяются видом карты и инфраструктурой | Могут включать отдельные возможности, например обслуживание в NFC-банкомате, если это предусмотрено банком |
Таблица описывает общий принцип, а не гарантию одинаковых условий. Даже два стикера разных банков могут отличаться по счёту списания, настройкам ПИН-кода, лимитам и перечню операций. Единого правила, по которому все стикеры работают как полноценная копия карты, нет.
По способу считывания стикер близок к карте. Его практическая ценность определяется размещением и банковскими настройками.
Стикер на телефоне или карта в кошельке: совместимость и причины сбоев
Бесконтактная оплата платёжным стикером требует корректного размещения чипа. Если наклеить его рядом с другими NFC-стикерами или поверх зоны, где находится антенна телефона, считывание может стать нестабильным. Чехол тоже способен повлиять на работу: для некоторых продуктов банк отдельно указывает, что стикер не следует размещать под чехлом.
Это не означает, что любая наклейка обязательно перестанет работать в таком положении. Условия зависят от устройства, размещения антенн и конструкции самого стикера. Но при появлении отказов эти обстоятельства становятся первыми техническими переменными, которые стоит исключить. Для стикера Банка Русский Стандарт, например, рекомендовано размещение в нижней части смартфона, отдельно от других стикеров и без чехла поверх него.
Второй возможный источник помех — NFC телефона. Встроенный модуль может взаимодействовать со считывателем одновременно со стикером, вследствие чего банк рекомендует отключать NFC телефона перед оплатой. Этот совет относится к конкретной инструкции и не должен автоматически переноситься на все модели стикеров и смартфонов. Универсального расположения чипа для всех устройств нет.
Если оплата не проходит, последовательность проверки имеет практический смысл:
1. Убедиться, что терминал поддерживает NFC и к нему подносят именно область, где расположен считыватель.
2. Проверить положение стикера: он не должен перекрываться другими платёжными наклейками или находиться под чехлом, если банк этого не рекомендует.
3. При наличии NFC в телефоне свериться с инструкцией банка и проверить, требуется ли отключить встроенный модуль.
4. Попробовать оплату на другом NFC-терминале. Один отказ сам по себе не устанавливает, где находится причина: в стикере, телефоне или кассовом оборудовании.
5. Если проблема сохраняется, проверить состояние инструмента и его ограничения в мобильном банке либо обратиться в поддержку.
Карта в этом отношении проще для диагностики: её можно вынуть из кошелька и поднести непосредственно к терминалу, отделив её от телефона и других чипов. У стикера меньше свободы перемещения, поскольку его рабочее положение фиксировано наклейкой. При этом размещение на телефоне даёт возможность платить тем же предметом, который клиент обычно держит в руке.
Выбор здесь зависит от привычки и устройства. Если приоритетом является минимальное число действий, стикер на телефоне может быть удобен. Если важна возможность быстро заменить положение платёжного инструмента и проверить его отдельно от гаджетов, карта предоставляет более простой сценарий.
Выпуск, обслуживание и срок действия: условия задаёт банк
NFC-стикер выпускается банком как отдельный платёжный инструмент. Во многих случаях он связан со счётом основной карты, и при оплате деньги списываются с этого счёта. Так устроен, в частности, стикер Банка Русский Стандарт. Но порядок привязки нельзя считать общим для всего рынка: перед оформлением нужно выяснить, к какому счёту относится конкретный продукт и можно ли управлять его настройками отдельно.
Стоимость выпуска и обслуживания также не имеет единого значения для всех банков. Условия могут меняться, а найденные сведения о тарифах конкретного продукта не устанавливают универсальную цену. До оформления следует сверить актуальные тарифы в приложении или документах банка: платным может быть выпуск, обслуживание либо повторная выдача после утери. Отдельно нужно выяснить, не связано ли подключение с оформлением карты или пакета услуг.
Срок действия тоже определяется продуктом. Для стикера Банка Русский Стандарт указан срок семь лет с момента выпуска. Это характеристика конкретного инструмента, а не стандарт для всех банковских стикеров. Дату окончания действия лучше зафиксировать сразу после получения, чтобы замена не стала неожиданностью в момент оплаты.
Перед заказом полезно получить ответы на конкретные вопросы:
- к какому счёту будет привязан стикер и откуда списываются деньги;
- сколько стоят выпуск, обслуживание и перевыпуск;
- какой срок действия установлен именно для этого продукта;
- можно ли задать ПИН-код, лимиты и ограничения отдельно от основной карты;
- где и каким способом блокируется стикер при потере;
- поддерживает ли он оплату в терминалах и дополнительные операции в банкоматах.
Такие условия иногда описываются на разных страницах банка: тарифы, правила обслуживания и инструкции могут находиться отдельно. Для сравнения банковских платёжных стикеров имеет смысл сопоставлять не рекламное описание, а именно эти параметры. Если банк не раскрывает их в кратком обзоре, перед выпуском следует уточнить детали у поддержки и сохранить ответ или документ с условиями.
ПИН-код, лимиты и блокировка при утере
Вопрос о ПИН-коде нельзя решать по общему правилу. Единого актуального порога оплаты без ввода ПИН-кода для всех банковских карт и стикеров нет. Он зависит от банка, платёжного инструмента, платёжной системы и настроек терминала. В отдельных продуктах банк позволяет установить ПИН-код, лимиты и ограничения; такую возможность для своего стикера указывает Банк Русский Стандарт.
Следовательно, при сравнении следует выяснить не абстрактный лимит бесконтактной оплаты, а конкретные настройки, доступные владельцу. Можно ли снизить лимит? Можно ли отключить отдельные операции? Применяются ли настройки основной карты к стикеру или он управляется независимо? Ответы на эти вопросы определяют, как контролировать расход при повседневном использовании.
Потеря стикера создаёт риск не потому, что наклейка обязательно даст доступ ко всему счёту, а потому, что это действующий платёжный инструмент, связанный с банковским продуктом. Поэтому алгоритм реагирования должен быть таким же оперативным, как при утрате карты:
1. Открыть мобильный или интернет-банк и найти управление стикером.
2. Заблокировать его, если такая функция доступна. Для стикера Банка Русский Стандарт предусмотрена блокировка через мобильный или интернет-банк, а также через службу поддержки.
3. Если инструмент не отображается отдельно, немедленно связаться с банком и уточнить, требуется ли блокировать сам стикер, карту или связанный счёт.
4. Проверить последние операции после блокировки и сообщить банку о подозрительных списаниях.
5. Сохранить обращение и сведения о спорной операции. Если возникает основание оспаривать платёж, дальнейший порядок, включая возможность чарджбэка, зависит от банка, платёжной системы и обстоятельств операции.
Нельзя заключить, что стикер безопаснее карты или, наоборот, менее безопасен. Сопоставимых независимых данных для такого вывода нет. Практический уровень контроля определяется настройками продукта и действиями владельца: лимитами, ПИН-кодом, возможностью быстрой блокировки и регулярной проверкой операций. Сам факт, что стикер можно наклеить на телефон, не устраняет последствия его потери.
За пределами кассы: банкоматы и другие операции
Поддержка NFC у терминала необходима для обычной оплаты стикером. Дополнительные возможности зависят от конкретного банка и модели продукта. Нельзя заранее считать, что любой стикер будет работать в банкомате, интернет-магазине или за пределами России так же, как карта, к счёту которой он привязан.
Есть подтверждённый пример расширенной функциональности: Банк Русский Стандарт указывает, что его стикер можно использовать в собственных банкоматах с NFC для снятия наличных и пополнения счёта. Это условие относится к продукту данного банка и его инфраструктуре. Оно не распространяется автоматически на стикеры других организаций или банкоматы сторонних сетей.
Перед выпуском стоит разделить два сценария. Первый — оплата на кассе в торговой точке, где установлен NFC-терминал. Второй — операции вне кассы: снятие или внесение наличных, платежи в интернете, использование за рубежом. Для каждого из них следует отдельно проверить поддержку и ограничения. Формулировка «бесконтактный стикер» описывает способ считывания, но сама по себе не подтверждает весь набор операций.
Если стикер нужен как запасной платёжный инструмент, ключевыми становятся привязка к счёту и возможность блокировки. Если он должен заменить карту в ежедневных покупках, на первый план выходят расположение на телефоне, совместимость с чехлом и доступность NFC-терминалов. Если предполагаются операции в банкомате, требуется подтверждение именно для выбранного банка и устройства.
Что выбрать
NFC-карта и стикер решают одну базовую задачу: передают платёжные данные на бесконтактный терминал. Стикер меняет расположение инструмента и может сделать оплату удобнее, когда он закреплён на телефоне или другом предмете. Взамен появляется зависимость от места наклейки, соседних чипов и возможных помех со стороны NFC самого телефона.
Карту стоит оставить основным вариантом, если важны привычное использование и возможность отделить платёжный инструмент от смартфона при сбое. Стикер имеет смысл рассматривать, если именно его размещение упрощает повседневную оплату, а условия банка по стоимости, сроку действия, ПИН-коду, лимитам и блокировке подходят владельцу.
Решение следует принимать по параметрам конкретного банковского продукта: одинаковый NFC-принцип не гарантирует одинаковых условий.
Перед оформлением достаточно установить три вещи: откуда списываются деньги, как управляются ограничения и как быстро блокируется инструмент. Затем следует проверить инструкции по размещению и перечень операций. Если эти условия прозрачны, стикер может стать удобным дополнением к карте. Считать его универсальной заменой карты оснований нет.