Биометрия в смартфоне: UIDAI открыл доступ к распознаванию лиц для банков и финтеха
По данным Business Standard, комплект средств разработки даёт возможность встроить биометрическую аутентификацию лица непосредственно в нативные мобильные приложения на Android и iOS, без…
Юрий Золотарёв·обновлено 14 сентября 2026 г.
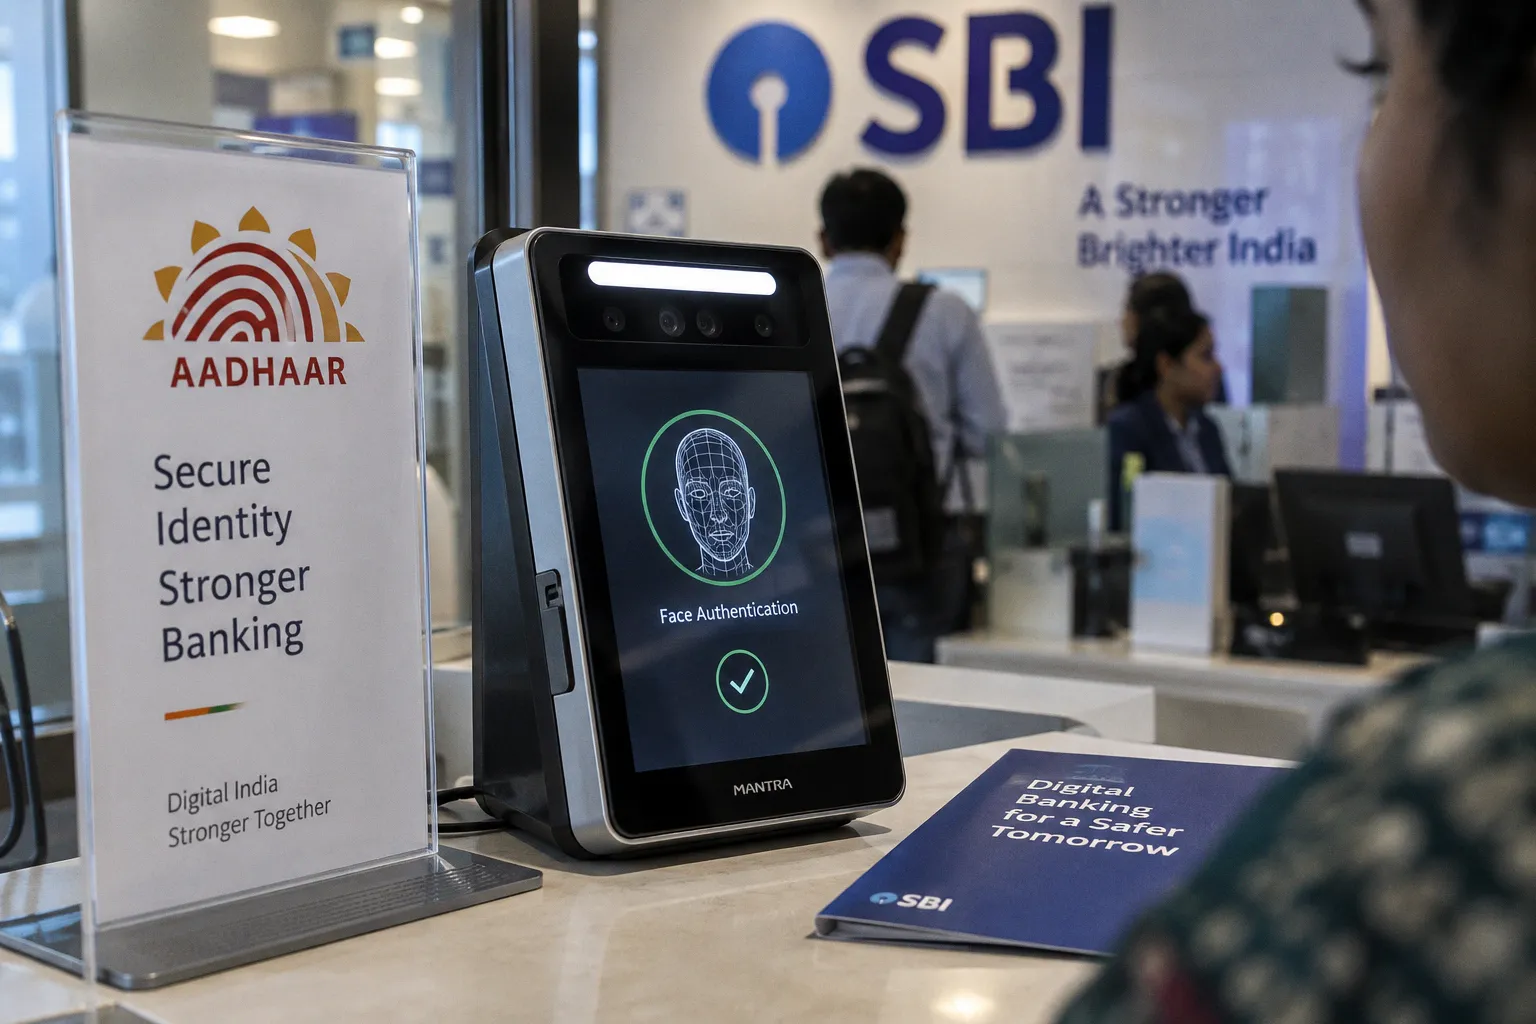
UIDAI, индийский орган идентификации, запустил для банков и финтех-компаний набор инструментов лицевой биометрии — Aadhaar Face Authentication SDK. По данным Business Standard, комплект средств разработки даёт возможность встроить биометрическую аутентификацию лица непосредственно в нативные мобильные приложения на Android и iOS, без переключения клиента в сторонние сервисы. Для рынка цифрового банкинга это очередное подтверждение того, что биометрия переходит из категории эксперимента в инфраструктурный слой входа в приложение и подтверждения операций.
Что именно получил рынок
Речь о готовом SDK — комплекте, через который финорганизация получает доступ к биометрическому API UIDAI прямо из своего мобильного приложения. Нативная интеграция под Android и iOS убирает необходимость в браузерных обёртках и промежуточных экранах: клиент проходит проверку в той же среде, где работает само приложение банка. По данным Business Standard, фокус сделан именно на такой прямой доставке — для рынка, где онбординг и подтверждение операций давно стали полем конкуренции за конверсию, это инфраструктурный апгрейд, а не косметическая правка.
Экономика перехода на биометрию
Для банка замена SMS-кодов и одноразовых паролей биометрическим входом — это пересчёт операционных затрат. Снижаются расходы на доставку кодов и обработку обращений по потерянным паролям, но появляются новые статьи: поддержка парка устройств, обработка ошибок распознавания, обучение клиентов работе с новым сценарием. Для финтеха подключение к внешнему SDK добавляет зависимость от провайдера и требует оценки рисков — что происходит при сбое на стороне UIDAI, как обрабатывается отказ распознавания, каков реальный SLA по скорости отклика. Без ответов на эти вопросы экономия на комиссиях за SMS-доставку может быть съедена операционными издержками на отказные сценарии.
На что смотреть в связке
Сам по себе SDK биометрии не закрывает задачу комплаенса — он перекладывает её на плечи разработчика и операционной команды банка. Для практики интерес здесь не в самом инструменте, а в том, какие параметры финорганизация закладывает в пользовательский сценарий: длительность верификации, поведение при отказе, наличие альтернативного канала подтверждения. В сравнении с PIN-кодами и одноразовыми паролями биометрия выигрывает по скорости и удобству, но проигрывает по обратимости — и это та переменная, которая обычно всплывает только в момент инцидента с доступом.