Безопасность в эпоху мгновенных платежей: как банки перестраивают комплаенс
анельной сессии ASTANA FINANCE DAYS 2026 «Финансовая разведка в цифровую эпоху: от цифровых активов до искусственного интеллекта» зафиксирован новый вектор риска: транзакции с цифровыми активами…
Надежда Стрельцова·обновлено 13 сентября 2026 г.
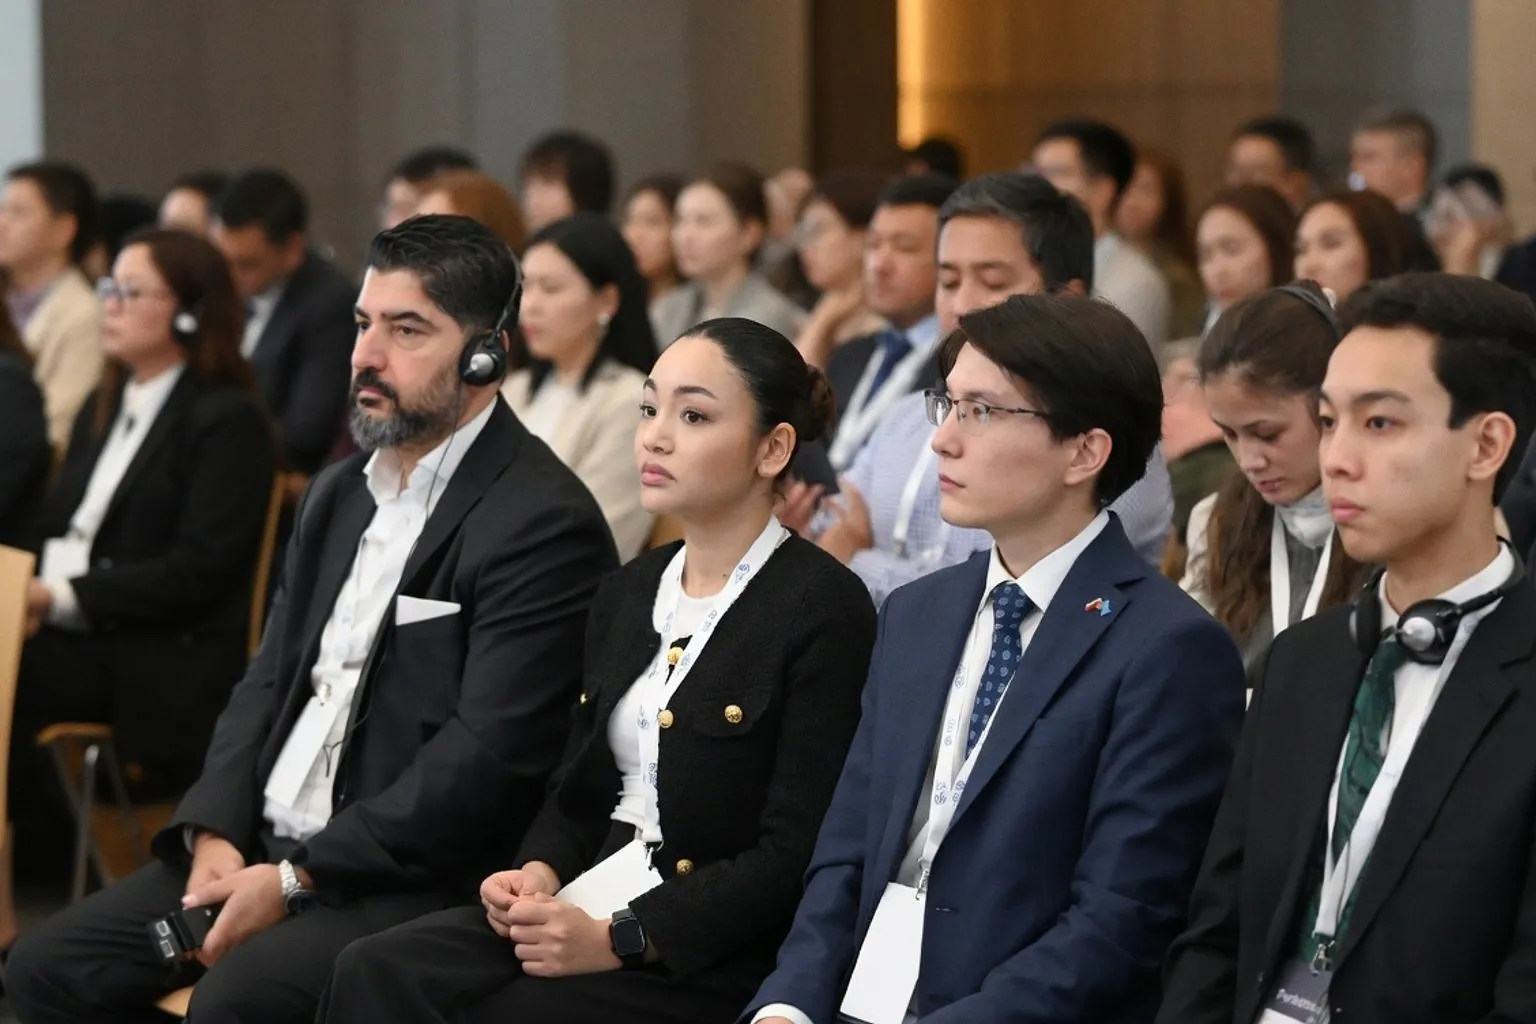
анельной сессии ASTANA FINANCE DAYS 2026 «Финансовая разведка в цифровую эпоху: от цифровых активов до искусственного интеллекта» зафиксирован новый вектор риска: транзакции с цифровыми активами завершаются за считанные секунды, тогда как традиционный международный перевод требует времени для комплаенс-проверки. По данным Zakon.kz, председатель правления Евразийского банка Ляззат Сатиева констатировала: при такой скорости верификация должна встраиваться в контур транзакции — либо заблаговременно, либо параллельно, что влечёт за собой перестройку архитектуры риск-контроля на уровне банка.
Скорость как точка компрометации
Ключевая уязвимость, описанная Сатиевой, — сокращение временного зазора между отправкой и завершением операции. При транзакциях с цифровыми активами банк теряет окно, в течение которого он мог провести проверку контрагента и источника средств, вследствие чего стандартная процедура контроля перестаёт работать. Решение, как его обозначила спикер, — выстраивать риск-контур так, чтобы верификация происходила заблаговременно или одновременно с проведением платежа; в противном случае банк фиксирует факт перевода постфактум, когда возврат через чарджбэк или блокировку уже невозможен.
Отдельный вектор — качество данных. Банки располагают значительными историческими массивами, однако часть инфраструктуры формировалась до появления современных аналитических решений, поэтому эффективность моделей ИИ зависит от того, насколько быстро эти данные приводятся в пригодный для анализа вид. Сатиева подчеркнула: риск-менеджмент и комплаенс более не могут рассматриваться как завершающий этап запуска продукта — при условии цифровизации их необходимо включать в разработку с самого начала.
Глобальные схемы и пределы национального контроля
Жером Бомон, исполнительный секретарь Egmont Group, перевёл дискуссию на международный уровень. По его словам, цифровые активы активно используются преступниками, средства перемещаются между блокчейнами, платёжными системами и юрисдикциями, что существенно затрудняет установление происхождения и конечного назначения капитала. Преступные финансовые схемы становятся глобальными, тогда как расследования и регулирование по-прежнему во многом остаются национальными — и ни одно ведомство, ни одна страна не способны эффективно противостоять таким схемам самостоятельно. Выход, по оценке Бомона, — постоянный обмен информацией между банками, подразделениями финансовой разведки и правоохранительными органами, а также технологии, позволяющие восстановить цифровой след средств на каждом этапе их движения.
Параллельно, по данным Bank for International Settlements, генеральный менеджер BIS на Global Fintech Fest 2026 представил анализ макроэкономических рисков и структурных изменений в финансовом секторе, вызванных внедрением ИИ. В фокусе внимания регулятора — трансформация цифрового банкинга, устойчивость алгоритмов скоринга и новые вызовы для системной безопасности.
Пределы автоматизации
Бхавин Шах, основатель и генеральный директор Sherlocq, обозначил противоречие: финансовые операции приобретают международный характер, тогда как регуляторные требования в разных странах существенно различаются, что вынуждает финансовые организации одновременно работать в логике нескольких регуляторных систем. ИИ и аналитические платформы, по его оценке, способны ускорить обработку информации, сопоставить требования разных юрисдикций и выявить потенциальные риски. Однако Шах предостерёг от полной автоматизации решений: при условии передачи финального вердикта машине возрастает риск ошибки первого и второго рода, вследствие чего ИИ должен оставаться инструментом помощи специалисту, а не заменять его.
Что проверять на практике при работе с быстрыми платежами:
— наличие у банка превентивного скоринга контрагента до списания средств, а не постфактум;
— возможность заморозки подозрительной операции в реальном времени — hold на 5–10 секунд для дополнительной верификации;
— доступ к журналу движения средств при международном переводе и прозрачность цепочки.